
Raimundo Nonato, presidente da ABRADEB, explica os direitos do consumidor quando um produto não chega, vem diferente do anunciado ou há problemas com uma compra pela internet
O crescimento do comércio eletrônico trouxe praticidade para os consumidores, mas também ampliou as dúvidas sobre como agir quando uma compra apresenta problemas. Produtos que não chegam, mercadorias diferentes das anunciadas e cobranças contestadas estão entre as situações que podem gerar conflitos entre clientes, vendedores e instituições financeiras. Em alguns casos, ao procurar o banco para solicitar o estorno, o consumidor recebe a informação de que a instituição não pode realizar a devolução do dinheiro.
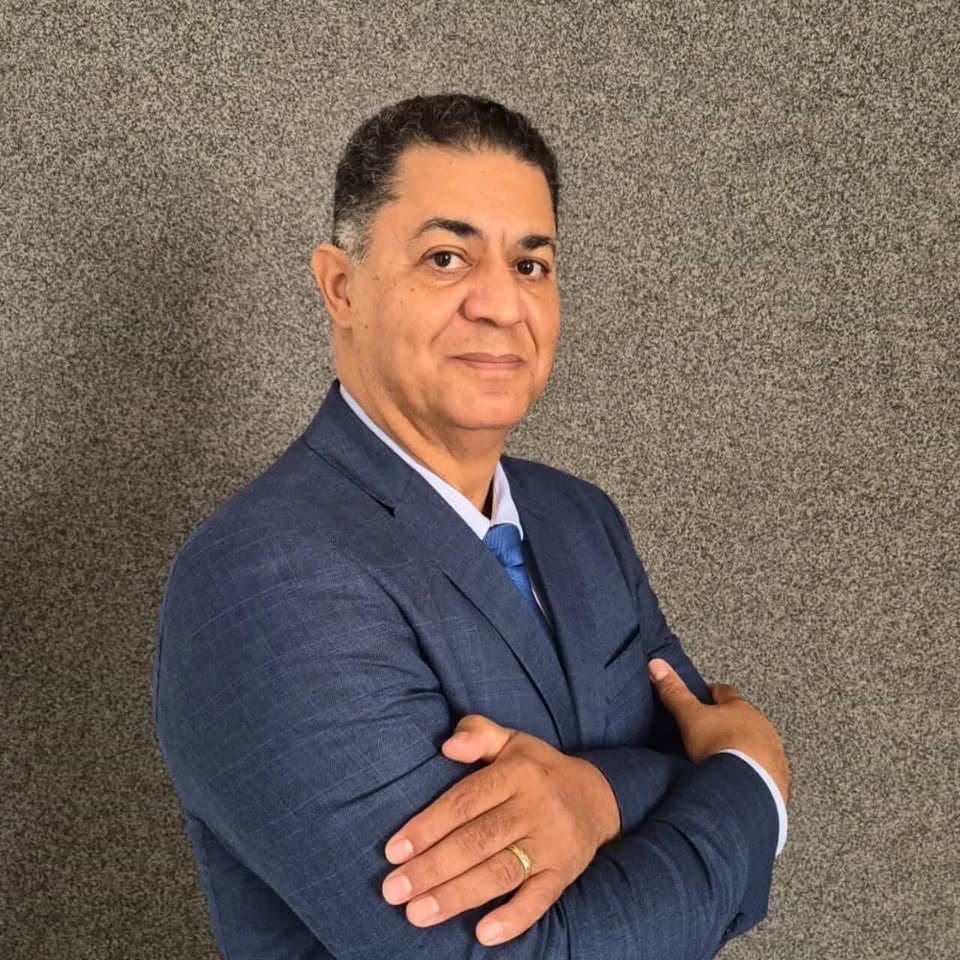
Para Raimundo Nonato, presidente da ABRADEB (Associação Brasileira de Defesa dos Clientes e Consumidores de Operações Financeiras e Bancárias), é importante entender que a responsabilidade por uma compra depende das circunstâncias do caso e do papel de cada envolvido na transação.
“O consumidor não deve aceitar uma negativa sem entender o motivo. É importante saber por que o pedido de estorno foi recusado, quais procedimentos foram realizados e quais são as alternativas para contestar a cobrança. Cada situação precisa ser analisada de acordo com as circunstâncias da compra e as responsabilidades envolvidas”, explica.
Uma das principais dúvidas é se o banco pode simplesmente negar o estorno quando o produto não é entregue ou chega diferente do anunciado. Nesses casos, é necessário avaliar a origem do problema, as condições da compra e o meio de pagamento utilizado. O vendedor tem obrigações relacionadas à oferta e à entrega do produto, enquanto a instituição financeira deve analisar a contestação conforme as regras aplicáveis à operação.
“O banco não é automaticamente responsável por todo problema ocorrido em uma compra online, mas isso também não significa que possa ignorar uma contestação. É necessário verificar o tipo de transação, os motivos apresentados pelo consumidor e os procedimentos previstos para aquele meio de pagamento”, afirma Raimundo.
Quando o produto não chega ou não corresponde ao que foi anunciado, o consumidor deve guardar comprovantes do pedido, nota fiscal, registros de entrega, anúncios e conversas com o vendedor. Essas informações ajudam a demonstrar o ocorrido e podem ser utilizadas tanto na tentativa de solução diretamente com a empresa quanto na contestação da cobrança junto à instituição financeira, quando cabível.
Outro ponto importante é diferenciar uma compra legítima que apresentou problemas de uma transação não reconhecida pelo consumidor. No caso de uma compra não autorizada, a contestação deve ser comunicada rapidamente ao banco ou à administradora do cartão, com solicitação de análise e adoção das medidas de segurança necessárias.
“É fundamental registrar a reclamação pelos canais oficiais e guardar o número do protocolo. Se o problema não for resolvido, o consumidor pode buscar órgãos de defesa do consumidor, como o Procon, e avaliar outras medidas cabíveis. A documentação é importante para demonstrar que houve uma tentativa de solução”, orienta o presidente da ABRADEB.
O consumidor também deve ficar atento aos prazos e às regras específicas do meio de pagamento utilizado. Em compras com cartão, por exemplo, a contestação segue procedimentos próprios da instituição e da bandeira. Já em pagamentos por Pix, os mecanismos de devolução e contestação são diferentes e dependem das circunstâncias da operação.
“Conhecer os próprios direitos é essencial para evitar prejuízos e saber como agir diante de uma cobrança contestada. O consumidor precisa entender que nem toda solicitação resulta em estorno automático, mas toda negativa deve ser compreendida à luz das regras aplicáveis ao caso. Informação e documentação são fundamentais para buscar uma solução”, conclui Raimundo Nonato.
Prezz Comunicação